
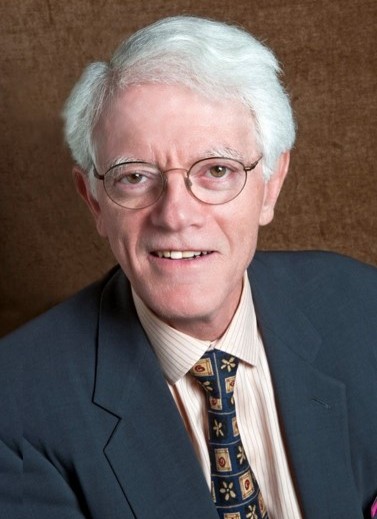
照片來源:Boston College
資產配置的根本目的在於跨越數十年的經濟週期,實現資本的真實複合增值與購買力防禦。現代投資組合理論與資本市場演變歷程一致表明:決定一個資產組合在三十至五十年後的淨值規模與財富層級,超過 90% 決策權重並非來自於短期的市場時機擇時,亦非單一證券的微觀操作,而是取決於初始對核心資產類別,特別是權益類股權與固定收益債券的戰略性配置比例。
歷史數據與資產類別實證
根據 Ibbotson SBBI Yearbook 針對 1926 年至 1989 年長達 64 年的跨週期實證數據追蹤,各類資產在經歷大蕭條、第二次世界大戰、數次石油危機及劇烈通縮與通膨週期後,展現出了截然不同的年化複合報酬率(CAGR)與資本累積終值:
| 資產類別 (1926–1989) | 年化平均報酬率 (%) | 初始 $100,000 資本於 64 年後之累積終值 | 實質購買力倍數(對比通膨) |
| 小盤成長型股 (Small-Company Stocks) | 12.6% | $238,582,626 (約 2.38 億美元) | 336.9 倍 |
| 標普 500 指數股票 (S&P 500 Stocks) | 10.3% | $25,500,000 (2,550 萬美元) | 36.0 倍 |
| 長期企業債券 (Long-Term Corporate Bonds) | 5.2% | $2,580,210 (約 258 萬美元) | 3.6 倍 |
| 長期政府債券 (Long-Term Government Bonds) | 4.8% | $1,600,000 (160 萬美元) | 2.2 倍 |
| 短期國庫券 (Short-Term Treasury Bills) | 3.7% | $1,023,618 (約 102 萬美元) | 1.4 倍 |
| 通貨膨脹率 (Inflation Rate) | 3.1% | $708,000 (約 70.8 萬美元) | 1.0 倍(基準) |
(數據來源:Ibbotson SBBI Yearbook (1926–1989),初始資本以 $100,000 美元試算。)
上表數據顯示,初始 $100,000 美元資本若投入長期政府債券,歷經 64 年後僅累積至 160 萬美元(實質購買力僅成長 2.2 倍);然而,若配置於標普 500 指數,資產終值高達 2,550 萬美元;若配置於小盤成長型股,終值更達到驚人的 2.38 億美元(實質購買力擴張 336.9 倍)。權益資產與固定收益資產之間形成的巨大財富鴻溝,極具震撼力地揭示了長期複利效應在不同資產類別間的建設性力量。
債券安全陷阱與彼得原則
金融市場中普遍存在一種認知偏差,即認為持有名目本金承諾的債券與固定收益產品能提供無風險的「安全感」。然而,從跨世代財富保值的角度來看,忽視通膨毀滅性破壞力的做法實為「債券安全陷阱」。以 30 年期、殖利率 8% 的名目政府債券為例,若長期通膨率維持在 5%,名目利息在扣除通膨與稅負後,實質總報酬率將趨近於零,甚至陷入負值;貨幣購買力将在 10 年內被侵蝕 50%,在 15 年內喪失三分之二。
「偏好債券的紳士不知道他們錯過了什麼。」(Gentlemen who prefer bonds don’t know what they’re missing.)
股權資產之所以具備債券絕不擁有的內建抗通膨與複利機制,源於卓越企業具備將通膨成本轉嫁至產品售價的能力,並能將名目盈餘轉換為實質股利增長。以 Moody’s Dividend Achievers 榜單實證,歷史上有 134 家企業實現了連續 20 年以上調升股利,362 家企業連續 10 年以上調升股利。這種企業盈餘與股利持續增長的內建機制,是固定收益產品永遠無法提供的實質資產防禦屏障。
在確立了股權投資在長期時間軸上的勝率與抗通膨屬性後,戰略制定者必須進一步量化不同股債配置比例對動態資本提領策略(Capital Withdrawal Strategy)與總報酬及回撤的深遠影響。
股債組合效益評估
傳統退休財富管理常奉行「退休即轉向固定收益」的教條,主張投資人在退出職場後應將資本全數轉入債券以獲取固定利息。然而,在平均壽命延長(如 62 歲退休後仍面臨 20 年以上的資本消耗與通膨風險)的背景下,將資本完全鎖定於無法成長的名目收益資產,實質上是將資產曝露於購買力慢性枯竭的風險之中。
100% 股票 vs. 股債混合
為量化評估資產組合的動態表現,我們針對 $10,000 美元初始資金在 20 年期間、不同配置情境下的累積結果進行模擬(設定債券殖利率為 7%,股票初始股息率為 3%,且股息與資本利得年增長率為 8%):
配置A: 100% 長期債券 (7% 殖利率)]
├── 初始資本:$10,000 美元
── 20 年累積利息收益:$14,000 美元
── 期末資產本金:$10,000 美元
── 20 年總資產終值:$24,000 美元 (資產翻倍倍數:2.4x)
配置B: 50% 股票 / 50% 債券組合]
── 初始資本:$10,000 美元
── 20 年累積收益:$17,286 美元 (債券利息 $10,422 + 股票股息 $6,864)
── 期末資產本金:$21,911 美元
── 20 年總資產終值:$39,197 美元 (資產翻倍倍數:3.9x)
配置C: 100% 股票組合 (3% 股息率 + 8% 年增長率)]
── 初始資本:$10,000 美元
── 20 年累積股息收益:$13,729 美元
── 期末資產本金:$46,610 美元
── 20 年總資產終值:$60,339 美元 (資產翻倍倍數:6.0x)
退休資本提領策略模擬
針對高淨值客戶對全股票組合缺乏現金流安全的顧慮,以下模擬 $100,000 美元初始資本、每年固定提取 $7,000 美元生活費(提領率 7%)的情境,實證「股息+變賣微量本金」策略的動態結果:
- 第 1 年操作:3% 初始股息提供 $3,000 美元,缺口 $4,000 美元透過變賣少許股票本金補足。組合總市值增長 8% 後,扣除變賣本金,期末資產淨值增至 $104,000 美元。
- 第 2 年至第 15 年:隨企業盈餘與股利以年增 8% 的速度持續複合成長,每年需變賣本金的金額逐年遞減。
- 第 16 年(現金流覆蓋轉折點):股票組合產生的年度股息達到 $7,025 美元,正式突破並完全覆蓋 $7,000 美元之現金流支出,此後無需再變賣任何一股股票本金。
- 第 20 年累積成果:在連續 20 年累計提取了 146,820 美元現金流後,投資組合總資產終值仍高達 349,140 美元(接近初始資本的 3.5 倍)。
極端壓力測試與唯一例外調配機制
為驗證該策略的下行防範韌性,我們進行了兩項極端壓力測試:
- 宏觀低成長壓力測試(增長率減半至 4%):在長達 20 年的經濟停滯情境下,全股票組合在每年持續變賣本金提取 7,000 美元的壓力下,20 年後的資產終值仍能持平於 100,000 美元 本金,防衛韌性完全等同於持有債券。
- 市場即刻崩盤測試(25% Downside Shock):模擬投資人在投入 $100,000 美元全股票組合的次日,市場即發生 25% 的劇烈回撤(本金降至 $75,000 美元),且每年仍堅持提領 7,000 美元。根據 Beckwitt 量化模型演算,在經歷 20 年的年化 8% 股息與股價復甦後,該資產終值仍高達 185,350 美元,遠高於持有 100,000 美元債券的終值(100,000 美元)。
「當長期政府債券殖利率超過標普 500 指數股息率 6% 以上時,方為賣出股票轉入債券的合理時機。」只有當固定收益產品提供極端的風險補償時,轉向債券才具備精算上的合理性,全股票配置在收益與防禦上的優勢後,機構管理的戰略焦點應轉移至如何在全股票組合內部進行跨風格與跨板塊的結構化構建。
單一投資風格(例如純粹價值型或純粹成長型)極易在特定的市場週期中陷入長期的相對劣勢。例如 1983 年至 1987 年間小盤成長股長期跑輸大盤,而 1989 年至 1991 年間成長型基金又大幅超越價值型基金。因此,建構一個能跨越週期、兼具資本擴張與防禦屬性的全股票組合,必須依循「跨風格多元化配置」的戰略架構。
五大核心股票基金類型表
| 基金類別 | 市場週期特徵 | 核心選股基準/量化指標 | 配置戰略角色與風險管理 |
| 資本增值型 (Capital Appreciation) | 廣泛市場上升期或結構輪動期 | 無風格限制,極度彈性,專注個股基本面故事與獲利轉機 | 組合全天候主力,獲取超額 Alpha 收益 |
| 價值型 (Value) | 經濟復甦初期或資產重估期 | 低 P/E、低 P/B,專注隱形資產(房地產、纜線、資源)與低負債比率 | 資本下行保護,提供資產重估與收購題材爆發力 |
| 品質成長型 (Quality Growth) | 經濟低速成長或牛市中後期 | 大型/中型成熟企業,盈餘維持 15%+ 穩定年增長,資產負債表強健 | 穩定組合淨值,提供長期穩健的複利成長引擎 |
| 新興成長型 (Emerging Growth) | 牛市主升段或風險偏好高企期 | 小盤企業,營收與盈餘高速擴張,產品市佔率快速提升 | 組合收益擴張器,追求十倍股(Multi-baggers)回報 |
| 特殊狀況型 (Special Situations) | 市場震盪期或產業轉型期 | 公司發生獨特事件(拆分、重組、法律訴訟解決或破產轉機) | 低宏觀相關性,提供獨立事件驅動型收益 |
| 防禦錨定:可轉換債券基金 (Convertibles) | 市場高波動或利率轉折期 | 可轉債殖利率與普通企業債殖利率之利差,提供債券下行保護 | 提供高息防禦與股票參與度;利差縮小為買點 |
| 防禦錨定:公用事業基金 (Utilities) | 熊市或防禦需求高企期 | 高股息率、穩定現金流、營運受管制但具備價格轉嫁能力 | 高股息防禦壓艙石,提供熊市下行緩衝 |
市場重大拉回時的心理防禦與動態加碼平衡
大眾媒體充斥的恐慌標題與「週末憂慮者」對宏觀災難的無休止推演,是破壞長期財富複利的最大內在敵人。回顧 20 世紀長達 70 年的資本市場數據,資產管理者必須建立對市場修正的正確認知:
- 修正的頻率:70 年間市場共發生過 40 次 10% 以上的市場修正(平均約 每 1.75 年發生一次)。
- 恐慌性大跌:在 40 次修正中,有 13 次屬於跌幅達 33% 以上的恐慌性大跌(包括 1929–33 年、1972–74 年與 1987 年的大回撤)。
資產管理者必須將「市場修正視為如明尼蘇達州的寒冬」般自然且可預測的現象。寒冬降臨之際,明尼蘇達人不會認為冰河時期即將降臨,而是穿上大衣、灑上鹽塊,靜待夏日來臨。市場回撤是資本市場運作的正常生理現象,是投資人以極度折扣價收購優質企業股權的戰略窗口,絕非末日降臨。
實證案例與麥哲倫基金實戰經驗
- St. Agnes Parochial School 實證:聖雅各內斯學校 7 年級學生組合(2 年累積報酬率 70% vs S&P 500 的 26%)擊敗了 99% 的專業基金經理人。其核心啟示在於貫徹蠟筆原則:選股無須複雜的量化模型,關鍵在於理解企業商業模式、產品競爭力與無負債資產負債表(如對 Pentech International 與 Topps 的深度個股研究)。
- 麥哲倫基金 1982 年克萊斯勒(Chrysler)逆勢建倉:1982 年市場極度恐慌之際,Wall Street 分析師普遍預測 Chrysler 必將破產(分析師悲觀預估盈餘遠低於林區保守預估的 $3 美元)。然而,林區透過實地拜訪與資產負債表調研發現:
- 公司手握 10 億美元現金(出售坦克部門給 General Dynamics 所獲);
- 獲得聯邦政府貸款擔保,短期無破產風險;
- 損益兩平點(Breakeven)大幅降低,且新車型(T-115 Minivan 迷你廂型車、Dodge Daytona 以及加速超越保時捷的 G-124 Turbo)具備爆發力。 此案例實證了「當市場將流動性恐慌與資產實質品質混為一談時,即為締造 50 倍股(50-bagger)的戰略時機」。
- 1987 年崩盤後的資產重組:1987 年市場暴跌時,林區拒絕拋售優質資產,轉向加碼下行風險極低、資產極度低估的標的(如 Ford、Volvo 以及區域性銀行),順利在隨後的市場反彈中實現淨值新高。
資產管理與財富管理
將彼得·林區數十年的管理經驗提煉為 10 大執行守則,能為機構經理人與高淨值顧問提供明確的操作:
- 貫徹「蠟筆原則」:絕不投資任何無法在三分鐘內用蠟筆向小學五年級學生畫出業務圖解與獲利邏輯的公司。避開業務極度複雜、財務結構晦澀的投機型企業。
- 警惕「辦公室奢華度反比原則」:企業總部的奢華程度與管理層回饋股東的意願成嚴格反比。優先挑選總部簡陋、專注於成本控制與資本回報(ROE)的管理團隊。
- 拒絕「後照鏡駕駛警訊」切忌透過後照鏡預見未來。嚴禁盲目追逐過去一兩年績效排名頂尖的熱門基金或熱門股票;過往的暴利往往預示著未來的估值均值回歸。
- 堅持「最好的股票就是已持有的股票」:當尋找新標的時,優先審視既有持股組合。持續追蹤基本面顯著改善但價格仍被大幅低估的既存標的(如房利美 Fannie Mae 獲利轉機案),進行深度加碼。
- 解構「流動性迷思」:切勿將「流動性退出便利性」作為持有劣質企業的藉口。引用 Polaroid(寶麗來)與 Xerox(全錄)在 1973 年的案例:流動性極佳的大型藍籌股若基本面惡化,同樣會造成 90% 的淨值毀滅。專注於企業品質而非五天內能否清倉。
- 嚴禁「拔掉鮮花、灌溉雜草」:堅決杜絕過早賣出獲利的大贏家(如 Home Depot、Toys “R” Us),卻抱緊虧損劣質股以期解套的心理偏差。讓贏家充分奔跑,及時清理基本面惡化的劣質資產。
- 落實「六個月定期體檢」:每六個月對組合中每一家持股進行結構化複審,填寫以下 4 點審查清單:
- 盈餘成長軌跡(Earnings Growth Trajectory):每股盈餘(EPS)成長率是否持續維持在預期軌跡上?
- 本益比與估值(PEG & Valuation):本益比是否相較於盈餘成長率過度膨脹(PEG > 2.0)?
- 商業故事演進(Story Line Evolution):企業商業故事(新產品拓展、海外市場開展、成本結構改善)是否依然成立?
- 資產負債表強度(Balance Sheet Strength):負債比率與現金流是否足以抵禦行業週期下行?
- 建構跨風格投資組合多樣性:將全股票組合劃分為 5–6 個不同風格的子組合(資本增值、價值、品質成長、新興成長、特殊狀況與公用事業),確保組合在任何產業輪動週期中皆具備獲利引擎。
- 恪守定期定額與階梯式加碼紀律:無視宏觀新聞與政治局勢雜訊,堅持按月/按季強制執行資本注入;當大盤觸發 10%、20%、30% 修正時,嚴格依據 SOP 動用預備資金進行逆勢加碼。
- 以企業盈餘與資產品質為唯一導向:時刻牢記股票代表著一家真實運營的公司。忽視市場價格的日常噪聲,將全部研究精力集中於企業的盈餘成長率、資產負債表強度與競爭壁壘上。
免責聲明
本報告內容使用 AI 技術根據影音資料、文章內容進行摘要整理。本文件的目標是協助讀者快速理解各公司法說會之重點,內容僅供參考,不構成任何投資建議。
