
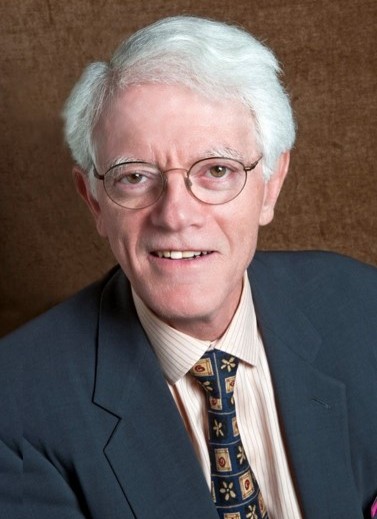
照片來源:Boston College
在許多人的刻板印象中,股票投資是華爾街頂尖 MBA、高階演算法與超級電腦的專利。一般大眾往往因為對親自選股感到恐懼,最終選擇將資金盲目投入績效平平的基金中,或者乾脆退縮不前,眼睜睜看著資產被通膨侵蝕。
然而,華爾街傳奇基金經理人彼得·林區(Peter Lynch)在經典著作《勝券在握》(Beating the Street)中,卻提出了一個顛覆常理的核心觀點:一般大眾完全有能力透過日常觀察與紀律,獲得超越專業機構的投資報酬。
在掌管麥哲倫基金(Fidelity Magellan Fund)的 13 年間,林區創下了年化報酬率高達近 29% 的驚人傳奇,但他始終力挺「業餘優勢」。本文將以資深投資分析的視角,為您深度拆解彼得·林區在書中所揭示的 5 大顛覆性核心法則,帶您重新認識投資的底層邏輯。
買你所了解的公司
投資真的需要繁複的財務模型與高深的學歷嗎?彼得·林區在書中分享了一個令人震驚的真實案例:聖艾格尼絲學校(St. Agnes School)一群七年級的小學生,在老師 Joan Morrissey 的指導下進行模擬選股,這群孩子沒有 Quotron 報價機,也沒有金融學位。他們的選股邏輯純粹源自日常生活觀察:
- Pentech International:因為老師和學生都在用該公司生產的雙頭螢光筆。
- Nike & L.A. Gear:因為身邊同學都喜歡穿這些品牌的運動鞋。
- The Gap:因為大多數同齡孩子都在那裡買衣服。
- Topps:因為大家瘋狂收集其發行的棒球卡。
- 百事可樂(PepsiCo):因為他們愛喝百事,且知道 Pizza Hut、肯德基與 Frito-Lay 都是旗下品牌。
兩年來這群小學生挑選的組合獲得了 70% 的報酬率,不僅遠遠超越同期標普 500 指數的 26%,更擊敗了市場上 99% 的專業股票基金!
為了證明這絕非一時運氣,林區進一步引述了美國投資人協會(NAIC)的數據:全美上萬個由一般民眾組成的散戶投資俱樂部,在 1980 年代多數績效超越標普 500 指數與四分之三的專業基金;在 1992 年更有 69.4% 的俱樂部擊敗了標普 500 指數。
散戶具備專業機構無可比擬的「結構性優勢」:
- 資訊前瞻性:一般人能比華爾街提前數月甚至數年,在商場與消費端發現優質產品與零售趨勢。
- 擺脫專業枷鎖:機構經理人深受合規條款、流動性門檻(無法購買小型股)、短期季報評比壓力,以及「買 IBM 就算虧錢也不會被解僱」的職涯風險避險心態所束縛;而散戶完全可以長期持有潛力股,不必向任何人交代短期波動。
「在你投入任何資金之前,你必須能夠向一位小學五年生解釋這家公司是做什麼的,而且要快到不會讓他感到無聊。」
投資成敗非「智商」
許多投資人常在週末閱讀大量悲觀新聞—從地緣政治風險、通膨壓力到經濟衰退預測,進而在「週末焦慮」的驅使下,於週一恐慌性拋售股票。
彼得·林區以他多年參加《巴倫週刊》圓桌會議的經驗指出,即便是頂尖專家,每年也在爭論世界末日是否即將到來。然而數據顯示,在過去 70 年間,股市經歷了 40 次 10% 以上的大跌(其中包含 13 次跌幅達 33% 以上的大崩盤),但市場最終總能消化恐慌並屢創新高。
決定選股者命運的,從來不是智商,而是抗壓性與心態。高智商的投資人若缺乏堅定信念,極易被市場噪音嚇退,在市場底部拋售優質資產;相反地,具備強大心態的投資人,能將回檔視為獲利的契機。
「你無法透過後視鏡看到未來。股市回檔就像明尼蘇達州的寒冬一樣正常,如果你準備充分,下跌反而是撿便宜的絕佳機會。」
偏愛債券的紳士們,根本不知道自己錯過了什麼。
傳統觀念常主張「年輕人買股票,老年人買債券」,但林區嚴厲反駁了這種迷思。歷史數據(Ibbotson SBBI 年鑑)顯示,在長達 60 至 70 年的跨度中,股票的歷史年化報酬率約為 10.3%,而政府債券僅約 4.8%。
債券的固定利息無法抵抗長期通膨的侵蝕,且發行主體絕不會因為營運良好而主動提高配息;相反地,優質企業會隨著經濟擴張持續成長並調升股息(Moody’s 股息成就者榜單中連續 10 年或 20 年提高股息的公司)。股票不僅能提供抗通膨的成長力,其持續調升的股息最終會徹底超越固定收益的債券。
林區提出了一個極具啟發性的思考實驗: 假設一位退休族擁有 10 萬美元資產,每年需要提撥 7,000 美元(7%)作為生活費:
- 方案 A(純債券組合):購買 7% 固定利息的債券,每年領取 7,000 美元。20 年後,累計領取 14 萬美元,但原始本金依然只有 10 萬美元,且其實際購買力已被通膨嚴重侵蝕。
- 方案 B(100% 股票組合):投入初始股息率 3%、股息與股價年成長率 8% 的股票組合。
- 第 1 年:獲得 3,000 美元股息,短缺的 4,000 美元透過賣出少許股票補足。由於組合整體上漲 8%,年底資產反而增至 104,000 美元。
- 隨著股息持續調升,到了第 16 年,僅憑股息就能提供超過 7,000 美元的現金流,再也不需處分資本。
- 20 年後:在累計提領了 146,820 美元 生活費的同時,總資產價值竟膨脹至 349,140 美元!
即使考慮到市場波動與早期處分資本的風險,長遠來看,持有能持續成長股息的優質股票組合,其總資產增值與抗通膨能力均遠勝純債券組合。林區:「偏愛債券的紳士們,根本不知道自己錯過了什麼。」
投資你可用蠟筆畫出來的商業模式
許多散戶喜歡追捧繁複、高科技或難懂的商業概念(例如 Dense-Pac Microsystems,其股價曾一路從 16 美元崩跌至 25 美分),以為越深奧的技術越有潛力。然而,這往往是散戶的致命陷阱。
林區指出簡單的商業模式的企業(如 Home Depot、Taco Bell、Cracker Barrel、Pep Boys),反而更容易創造數十甚至數百倍的報酬(Ten-baggers,即十倍飆股)。因為簡單的模式易於評估、追蹤與複製,營運風險相對可控。
衡量企業成長速度時,可以使用簡單的 「72 法則」(Rule of 72):將 72 除以預期年利潤成長率,即可算出企業盈餘翻倍所需的年數。
- 若企業盈餘年成長率為 25%,利潤翻倍僅需 2.88 年(72 ÷ 25 = 2.88)。
- 若成長率為 10%,利潤翻倍則需要 7.2 年(72 ÷ 10 = 7.2)。
不要「拔掉鮮花,灌溉雜草」
多數投資人在心態上常犯一個致命錯誤:急於賣出已經獲利的大贏家以「落袋為安」,卻死守虧損的劣質股期待回本。林區坦承自己也曾留住遺憾。他在 Home Depot股價僅折合25美分 時就發現了這家公司,卻過早賣出,錯過了後來飆升至 65 美元、漲幅高達 260 倍 的超級飆股!此外,他也曾過早賣出 Toys “R” Us 等優秀企業。
林區強調,賣出股票的唯一依據是『企業基本面是否惡化或營運故事改變』,而非『股價已經漲了多少』。當一家公司的基本面持續向好、盈餘不斷擴張時,僅因為股價上漲就將其賣出,就等於砍掉了未來的複利潛力,「過早賣出優質成長股而抱著劣質股,就像是『拔掉鮮花,卻跑去灌溉雜草』。」
建立專屬你的投資紀律與信念
成功的投資不需要複雜的微分方程式,也不需要華爾街的內線消息。它需要的是簡單的常識、對身邊優質企業的敏銳觀察,以及不受市場恐慌影響的堅定信念。
華爾街常見誤區與彼得·林區勝券法則的對比:
| 華爾街常見誤區 | 彼得·林區的勝券法則 |
| 試圖預測市場走勢與宏觀經濟 | 專注於企業基本面與盈餘成長 |
| 追捧複雜難懂的高科技概念股 | 選擇簡單直觀、可用蠟筆繪製商業模式的公司 |
| 在市場恐慌與大跌時拋售股票 | 在市場回檔中尋找被低估的優質標的 |
| 落袋為安(過早賣出獲利的大贏家) | 睇緊基本面變化,長期持有讓「鮮花」發揮複利綻放 |
免責聲明
本報告內容使用 AI 技術根據影音資料、文章內容進行摘要整理。本文件的目標是協助讀者快速理解各公司法說會之重點,內容僅供參考,不構成任何投資建議。
